Госдума одобрила налог на сверхдоходы золотодобытчиков во втором чтении


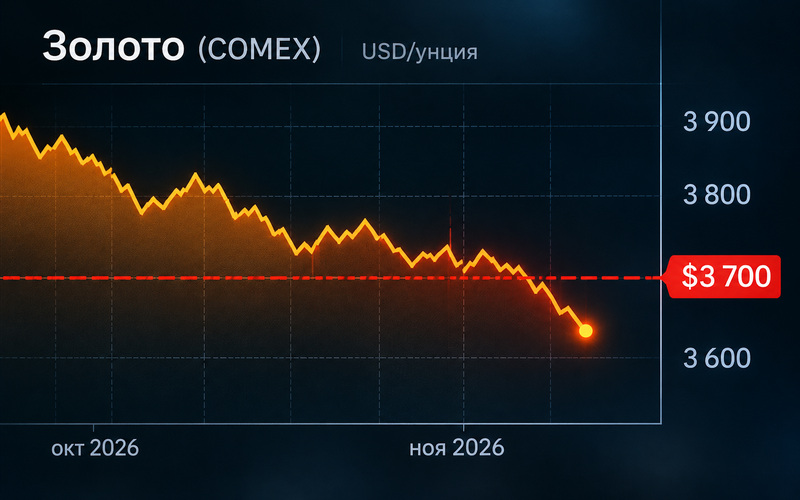
Новый налог предполагается взимать в 2027–2029 годах с дополнительной расчётной стоимости добытого сырья, возникающей вследствие роста мировых цен. Базой для сравнения станет средняя рублёвая цена соответствующего полезного ископаемого в 2025 году. Для расчётов за 2027 и 2028 годы она будет индексироваться с коэффициентами 1,1 и 1,21 соответственно. Налог возникает только при превышении сопоставимой базовой цены не менее чем на 10%.
Одним из изменений ко второму чтению стало освобождение от налога случаев, когда сумма начисленного НДПИ по соответствующему полезному ископаемому за 2025 год составляла менее 10 млн рублей. Кроме того, налог не будет возникать по участкам недр, где добыча данного вида сырья в 2025 году не осуществлялась. Эти положения имеют значение для небольших золотодобывающих предприятий и новых проектов, начинающих промышленное освоение месторождений.
Поправками также уточнён порядок определения сверхдоходов с учётом потерь при добыче и извлечении полезных компонентов из руды. При этом сохранено ограничение размера платежа: налог на сверхдоходы не должен превышать разницу между 15% расчётной выручки по соответствующему полезному ископаемому и суммой начисленного НДПИ. Таким образом, установленная для золота ставка 20% применяется к расчётному сверхдоходу, а не ко всей выручке предприятия.
Из перечня облагаемых видов сырья исключены марганец, хром, вольфрам и молибден. По объяснению заместителя министра финансов Алексея Сазанова, эти металлы преимущественно используются внутри страны, в том числе для выполнения государственного оборонного заказа. Дополнительные исключения предусмотрены для участков недр, полностью или частично расположенных в ДНР, ЛНР, Запорожской и Херсонской областях, Крыму и Севастополе.
Первый платёж по новому налогу планируется произвести не позднее 28 апреля 2027 года по результатам добычи за 2026 год. При превышении установленных порогов налоговой нагрузки часть платежей за 2027 и 2028 годы можно будет перенести на апрель 2029 года. Законопроект предусматривает перечисление поступлений в федеральный бюджет.
Ранее представители горнодобывающей отрасли критиковали предложенный механизм за отсутствие прямой зависимости налоговой базы от фактической прибыли предприятий. Несмотря на внесённые изменения, основной принцип расчёта сохранился: дополнительный налог определяется исходя из динамики мировых цен и объёмов добычи. Окончательные положения будут установлены после завершения законодательной процедуры.