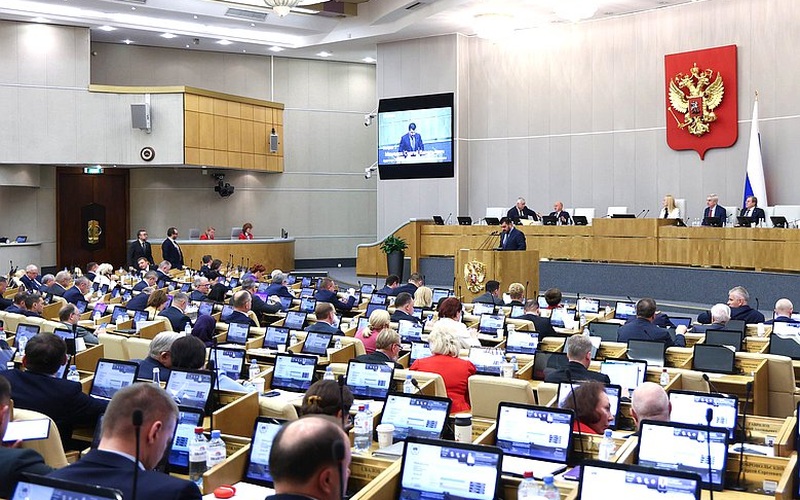
Госдума приняла в первом чтении законопроект о 20%-ном налоге на сверхдоходы золотодобытчиков


Налоговая база будет определяться исходя из объёма добытого полезного ископаемого и превышения его средней мировой цены в рублёвом выражении над базовым уровнем 2025 года. Налог предлагается начислять при росте цены не менее чем на 10%. Для расчётов за 2027 и 2028 годы базовую цену предусмотрено индексировать с коэффициентами 1,1 и 1,21 соответственно.
Законопроект также ограничивает размер платежа: сумма налога на сверхдоходы не должна превышать разницу между 15% расчётной выручки от реализации соответствующего полезного ископаемого и начисленным НДПИ. Если эта разница отрицательная, дополнительный налог принимается равным нулю. От налогообложения предлагается освободить добычу на участках недр, где соответствующее полезное ископаемое не добывалось в 2025 году.
По оценке Минфина, новый механизм может обеспечить федеральному бюджету около 683 млрд рублей поступлений за три года. При этом Российский союз промышленников и предпринимателей оценивает потенциальные платежи выше — примерно в 1,1 трлн рублей при сопоставимых макроэкономических условиях.
Предлагаемый порядок вызвал возражения представителей горнодобывающей отрасли. Основная претензия связана с расчётом налога по изменению рыночных цен без прямого учёта фактической прибыли предприятий. Комитет Госдумы по бюджету и налогам рекомендовал при дальнейшей доработке законопроекта учитывать рентабельность и финансовое положение недропользователей.
На заседании 29 октября первый заместитель министра финансов Алексей Сазанов сообщил о готовности ведомства рассматривать корректировки для компаний, которые уплата нового налога может поставить на грань банкротства. Счётная палата, напротив, ранее поставила под сомнение обоснованность пониженной ставки для золотодобытчиков.
Предполагается, что закон вступит в силу 1 января 2027 года. Налог планируется рассчитывать по результатам добычи за 2026–2028 годы с уплатой в 2027–2029 годах. Окончательные параметры будут определены после дальнейшего рассмотрения законопроекта.