


Актуальные судебные решения для деятельности российских золотодобывающих компаний, вступившие в законную силу (июль-август 2014 г)
Материал в рубрику подготовлен редакцией журнала «Обзор арбитражной налоговой практики». Подписка по тел. + 7 (495) 771-75-17

0

240

0

0
ПОСТАНОВЛЕНИЕ АРБИТРАЖНОГО СУДА ЗАПАДНО-СИБИРСКОГО ОКРУГА
От 11.08.2014
По делу № А03-20038/2013
Признавая необоснованным применение обществом вычета НДС по товарам (работам, услугам), использованным при производстве и реализации драгоценных металлов, в периоде получения от банка предоплаты за данные драгметаллы, арбитражный суд исходил из того, что право на вычет связано с моментом реализации (подп. 2 п. 8 ст. 165 НК РФ); до отгрузки драгметаллов и перехода права собственности к банку у налогоплательщика отсутствует право на налоговые вычеты.
РЕШЕНИЕ АРБИТРАЖНОГО СУДА ИРКУТСКОЙ ОБЛАСТИ
От 14.07.2014
По делу № А19-7805/2014
Признавая правомерным отказ золотодобывающей компании в вычете НДС, арбитражный суд исходил из того, что налогоплательщиком не организован раздельный учет НДС, распределенного на осуществление деятельности по добыче драгоценных металлов, которые не реализованы и реализованы в банки в соответствующем налоговом периоде. В результате в качестве налоговых вычетов заявлен «входной» НДС, который относится как к продукции, включенной в налоговой декларации в качестве налоговой базы по ставке НДС 0%, так и к продукции, находящейся на аффинажном заводе, и драгоценным металлам, находящимся на территории налогоплательщика. При этом суд посчитал, что коэффициентом реализации должно быть отношение реализованного налогоплательщиком банку золота к количеству всего добытого химически чистого золота, а не отношение количества реализованного золота в слитках к количеству золота в слитках, изготовленного в отчетном периоде (готового к реализации).
РЕШЕНИЕ АРБИТРАЖНОГО СУДА ИРКУТСКОЙ ОБЛАСТИ
От 05.06.2014
По делу № А19-6050/2014
Налогоплательщик не вправе принять к вычету и возмещению всю сумму предъявленного поставщиками НДС по товарам (работам, услугам), использованным для добычи и производства драгоценных металлов, без учета произведенных, но не реализованных им драгоценных металлов. «Входной» НДС может быть принят налогоплательщиком к вычету и возмещению в доле реализованных драгоценных металлов в общем объеме произведенных им драгоценных металлов. Налогоплательщиком должен быть организован раздельный учет НДС, распределенного на осуществление деятельности по добыче драгоценных металлов, которые не реализованы и реализованы в банки в данном налоговом периоде.
РЕШЕНИЕ АРБИТРАЖНОГО СУДА ЗАБАЙКАЛЬСКОГО КРАЯ
От 06.08.2014
По делу № А78-6134/2014
Налогоплательщик вел добычу золота из отвалов, образованных до 2002 года, не уплачивая при этом НДПИ на основании подп. 4 п. 2 ст. 336 НК РФ. Указанная норма выводит изпод налогообложения полезные ископаемые, извлеченные из отвалов или отходов (потерь) горнодобывающего и связанных с ним перерабатывающих производств, если при их добыче из недр они подлежали налогообложению в общеустановленном порядке. По мнению налогового органа, тот факт, что разрабатываемые отвалы были образованы до 2002 года, когда НДПИ не взимался, не позволяет применять указанную норму. Суд пришел к выводу, что требование о налогообложении в общеустановленном порядке было выполнено, поскольку до 2002 года налогом НДПИ выступали регулярные платежи за пользование недрами, к полноте уплаты которых у налоговых органов претензии отсутствовали.
ПОСТАНОВЛЕНИЕ ШЕСТОГО АРБИТРАЖНОГО АПЕЛЛЯЦИОННОГО СУДА
От 31.07.2014
По делу № А37-1537/2013
Арбитражный суд пришел к выводу, что серебро, извлеченное из золотосодержащего концентрата в процессе аффинажа, не является для налогоплательщика добытым полезным ископаемым, поскольку не числится на государственном балансе и извлекается из концентрата после окончания процессов по добыче. Соответственно, налогоплательщик правомерно не исчислял НДПИ с указанного серебра.
Опубликовано в журнале «Золото и технологии», № 3 (25)/сентябрь 2014 г.

23.10.26
Правовые основы извлечения драгоценных металлов из золошлакоотходов
11.09.26
Что изменится в законодательстве о недрах с 1 сентября и 1 октября 2026 года: обзор ключевых нововведений
21.08.26
Приоритет поданной заявки на поисковую лицензию не сработает после включения участка в перечень участков, предлагаемых для геоизучения за счёт федерального бюджета
21.08.26
Методические рекомендации по экспорту аффинированных драгметаллов и содержащих их концентратов из Таможенного союза ЕврАзЭС
09.06.26
Ужесточение порядка изъятия земель сельхозназначения для госнужд для целей недропользования
09.06.26
Вскрышные горные породы: как суды разрешают вопросы о плате за НВОС
28.05.26
Способы исключения особо защитных участков леса из Государственного лесного реестра

05.05.26
Возможность попутной добычи золота в рамках поисковых лицензий

04.05.26
Заем в золоте: начало формирования судебной практики

14.04.26
Возможности оспаривания результатов проверки Росприроднадзора при переклассификации отходов из V в IV и более высокие классы опасности

22.01.26
Обзор налоговых льгот для золотодобывающих компаний в Восточной Сибири и на Дальнем Востоке
17.09.25
Основные принципы изъятия земельных участков для добычи золота в судебной практике

17.09.25
Преимущественное право заявителя или дополнительные требования к участникам аукциона на право пользования участками недр: вопросы ограничения конкуренции в сфере недропользования при добыче золота

14.09.25
Нужно иметь заключённый договор аренды, чтобы взыскать упущенную выгоду за недобытое полезное ископаемое

13.09.25
Изменение судебной практики по изъятию земельных участков сельхозназначения для государственных нужд для целей недропользования
10.09.25
Особенности правового регулирования разведки полезных ископаемых в Замбии
09.09.25
Механизм «Роялти», как способ оплаты за приобретение компаний-недропользователей в сделках M&A

02.09.25
Позиции Минприроды России по вопросу использования отходов недропользования для целей рекультивации земельных участков и ликвидации горных выработок, а также их раздельному хранению

02.09.25
Ошибки в расчётах: как суд уменьшил сумму ущерба водному объекту в 800 раз

02.09.25
Экспертные войны в спорах по изъятию земельных участков для целей недропользования
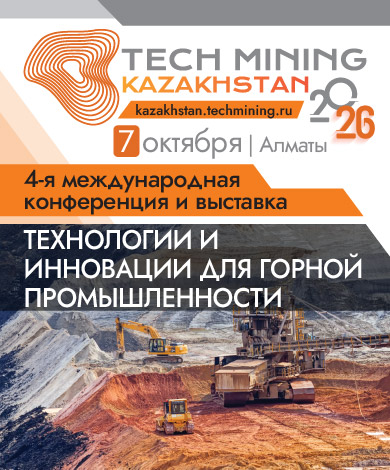
TECH MINING Казахстан пройдет 7 октября в Алматы
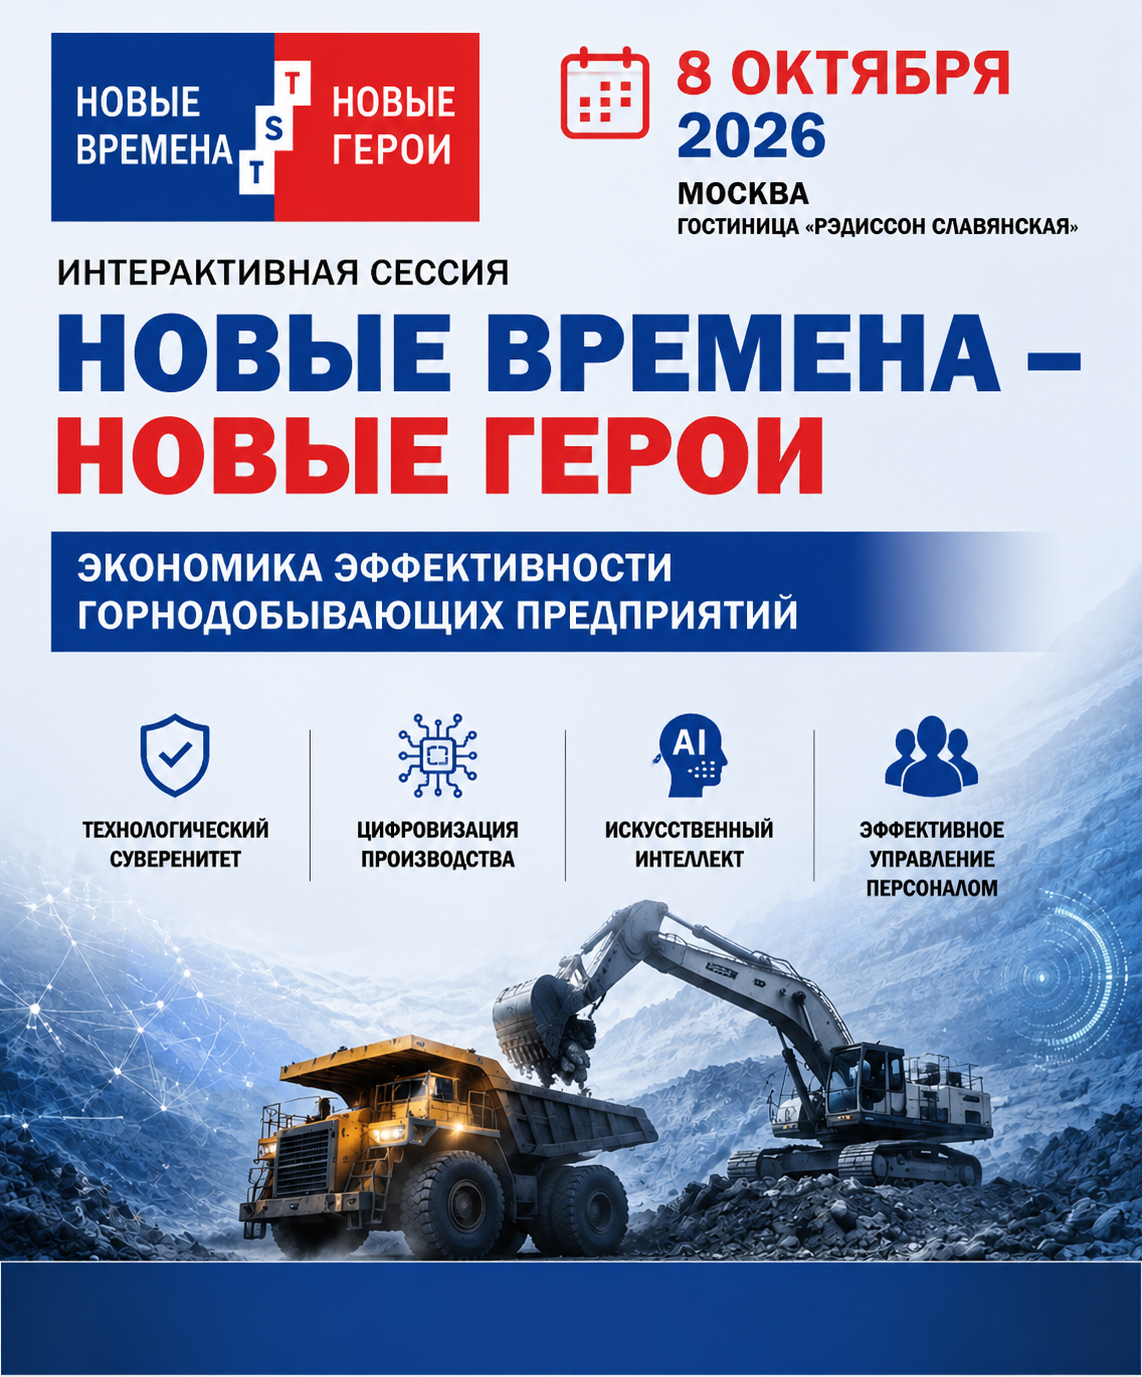
«Новые времена – Новые герои»: на деловой сессии в Москве обсудят экономическую эффективность горнодобывающих предприятий

Выставка «Рудник 2026» пройдет в Екатеринбурге
MiningMetals Uzbekistan пройдет с 27 по 29 октября в г. Ташкент
Крупнейшие горно-металлургические предприятия обсудят вопросы поддержки отрасли и запуск нового инвестиционного цикла
Конгресс по цифровизации и устойчивому развитию горно-металлургической отрасли: NEDRA 4.0
«Горные технологии Сибирь 2027» пройдут 11–12 марта в Красноярске
