Итоги рынка золота в третьем квартале 2026 г.


Департамент операций с драгоценными металлами ПАО «БАНК УРАЛСИБ»
Динамика мировых цен на золото
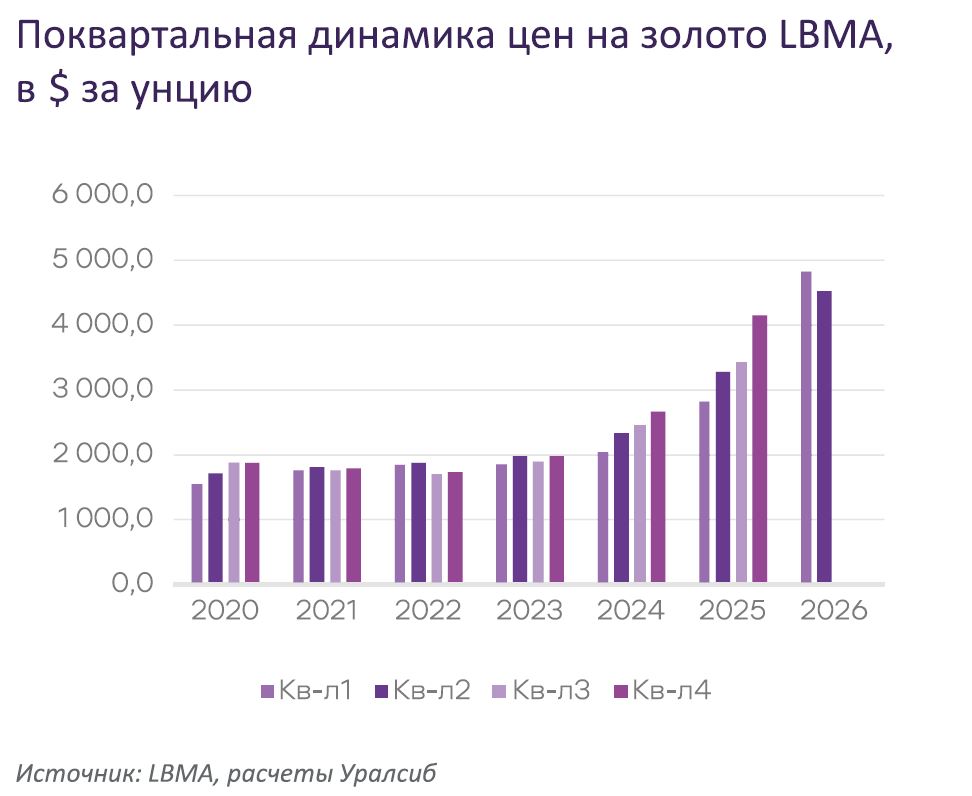
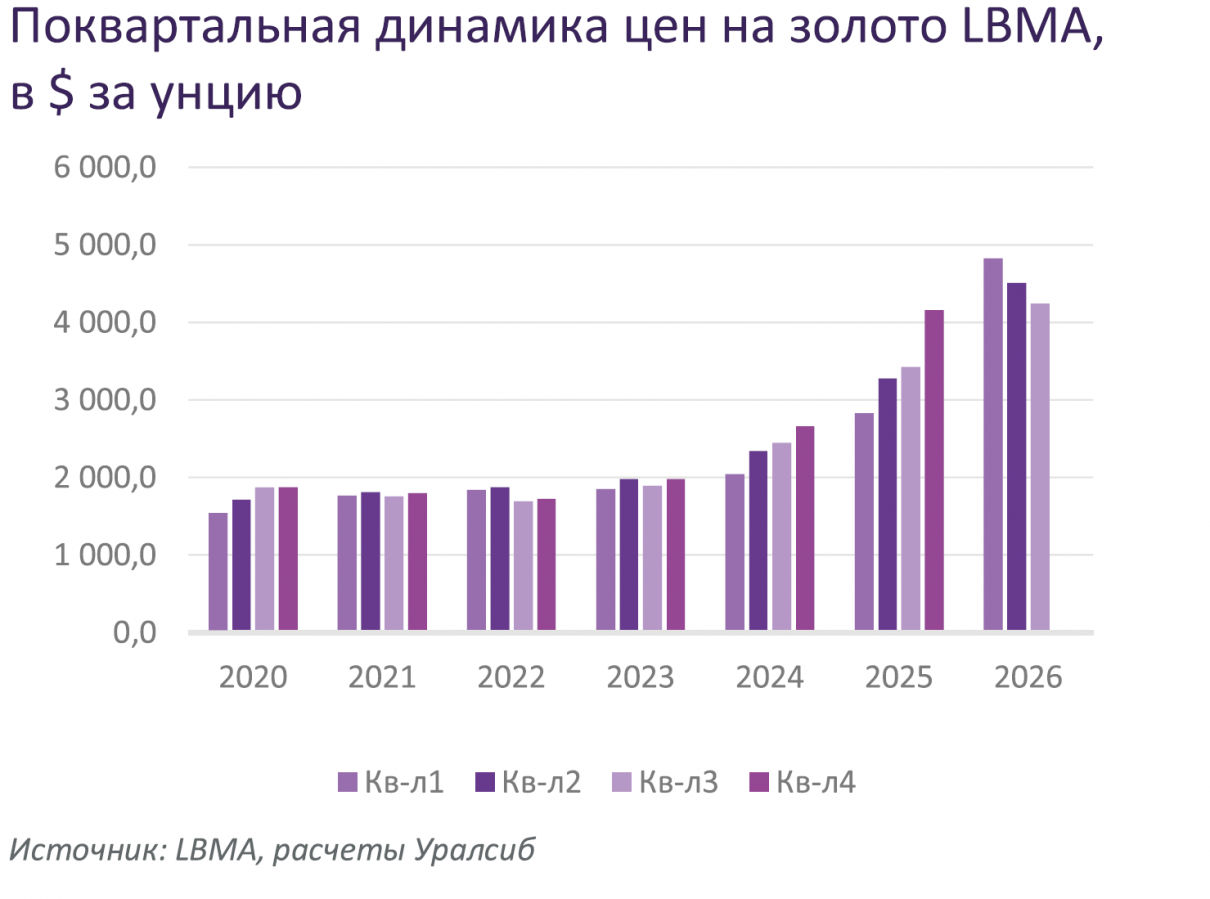
Стоимость драгоценных металлов в начале третьего квартала 2026 г. стабилизировалась вблизи уровня долгосрочного растущего тренда. Весь июль срочный рынок золота «нащупывал дно» в диапазоне консолидации $3 950–4 250 за унцию, а с начала августа перешел к довольно бурному росту, удаляясь от долгосрочной поддержки к уровню $4 750 за унцию.
Однако дальнейший рост не реализовался, и с конца августа вновь началась коррекция вниз. Весь сентябрь рынок «снимал перекупленность», вернувшись к уровню долгосрочного растущего тренда к концу месяца, который в настоящее время проходит вблизи $4 300 за унцию.
Причинами значительно возросшей волатильности в конце лета и начале осени стали события, произошедшие на валютном и долговом рынках.
В самом конце июля Министерство финансов Японии уведомило рынки, что Япония и США впервые с 2011 г. провели скоординированную интервенцию по поддержке курса йены. Официальной целью было противодействие «неупорядоченным движениям» курса. Однако неофициально это выглядело как попытка предотвратить поддержку курса японской валюты посредством продажи казначейских облигаций США.
В пользу этого предположения служит продажа Минфином США евро, а не американского доллара, и задействование постоянной РЕПО-линии Федеральной резервной системы (ФРС) с использованием японских облигаций в качестве залога. В целом эти операции способствовали ужесточению финансовых условий за счет ограничения операций кэрри-трейд без повышения процентных ставок.
Это событие привело к ослаблению курса доллара США и положило начало краткосрочному росту цен на золото, которые за август увеличились на $600 за унцию, дойдя до сильного уровня сопротивления $4 755 за унцию.
Затем последовали новости об усугублении долговых проблем в США. Согласно отчету Министерства финансов США о состоянии денежных средств и государственного долга, общий непогашенный государственный долг во второй половине августа 2026 г. превысил $40,0 трлн, включая казначейские ценные бумаги, находящиеся в распоряжении населения, на сумму $32,3 трлн и внутриправительственные долговые обязательства на сумму $7,8 трлн.
Группы, контролирующие американский бюджет, на протяжении нескольких недель ожидали превышения этого порога и предупреждали о возможности полномасштабного долгового кризиса, если законодатели не решат проблему неустойчивой фискальной ситуации. Доходность долгосрочных казначейских облигаций США начала резко расти и достигла максимальных уровней за последние 20 лет на фоне масштабного выпуска государственных облигаций США.
В ответ на разворачивающиеся события на долговом рынке министр финансов США Скотт Бессент объявил об удвоении объемов выкупа казначейских облигаций: «Министерство финансов удвоит объемы выкупа государственных облигаций со сроком погашения от 10 до 30 лет, доведя их объем до не менее $4 млрд за операцию. Увеличение с ранее запланированных $2 млрд за выкуп будет применяться к облигациям со сроком погашения от 10 до 20 лет и от 20 до 30 лет и вступит в силу с 9 сентября по 4 ноября». Впоследствии сумма выкупаемых облигаций была повышена до $6 млрд.
Причиной подобных действий была названа необходимость в увеличении ликвидности, но основная причина — желание послать рынку сигнал о готовности регуляторов вмешаться в динамику долгового рынка и затормозить рост доходностей. Более высокая доходность казначейских облигаций на долгосрочном рынке, как правило, приводит к росту процентных ставок по ипотечным, автомобильным и коммерческим кредитам.
Рост доходностей на долговом рынке после заявления Минфина США немного притормозился, но затем возобновился с новой силой. Доходности казначейских облигаций, начиная с пятилетних, закрепились выше 5%. Традиционно этот уровень рассматривался как психологический порог, дестабилизирующий мировые рынки.
Стремление Министерства финансов США ограничить рост доходностей на долговом рынке оказало давление на реальную доходность, поскольку инфляция остается выше целевого уровня, что вынудило ФРС США пойти на ужесточение денежно-кредитной политики через повышение процентной ставки в ходе сентябрьского заседания.
Проблемы долгового рынка в прошедший период затронули не только США. Доходность десятилетних государственных облигаций Японии достигла 30-летнего максимума, а доходность десятилетних облигаций Франции подскочила до самого высокого уровня за более чем 18 лет. Высокими темпами росла доходность немецких, британских и австралийских облигаций, намекая на растущую вероятность развития мирового долгового кризиса. Это привело к значимому ужесточению денежно-кредитной политики центральных банков.
В совокупности укрепляющийся доллар США и высокие доходности государственных облигаций негативно повлияли на цену золота, которая к концу сентября опустилась до $4 300 за унцию. Однако растущие политические риски как на долговом рынке, так и для доллара США повысили спрос на золото, увеличив покупки золота через биржевые инвестиционные фонды (ETF), а также повысив спрос со стороны центральных банков.
Несмотря на вероятное продолжение снижения цен на золото в краткосрочной перспективе, высокие уровни государственного долга в развитых экономиках Северной Америки, Европы и Восточной Азии, достигающие 100% ВВП, оказывают рынку золота усиливающуюся фундаментальную поддержку.
Это связано с тем, что настолько высокий уровень государственного долга неизменно приводит к применению различных методов финансового подавления, пример которого недавно предоставил Минфин США. Фактически подобные меры приведут к обесцениванию фиатных валют, росту доходности облигаций и опережающему росту стоимости дефицитных активов, к которым относится и золото.
Динамика мировых цен на серебро
Рынок серебра в рассматриваемый период оставался в корреляции с рынком золота, но показывал традиционно более высокую волатильность. В июле стоимость серебра на фьючерсном рынке консолидировалась в узком торговом диапазоне $55,2–63,0 за унцию. После этого вплоть до конца августа рынок серебра рос до сильных уровней сопротивления, но от $72,0 за унцию началась коррекция цен вниз.
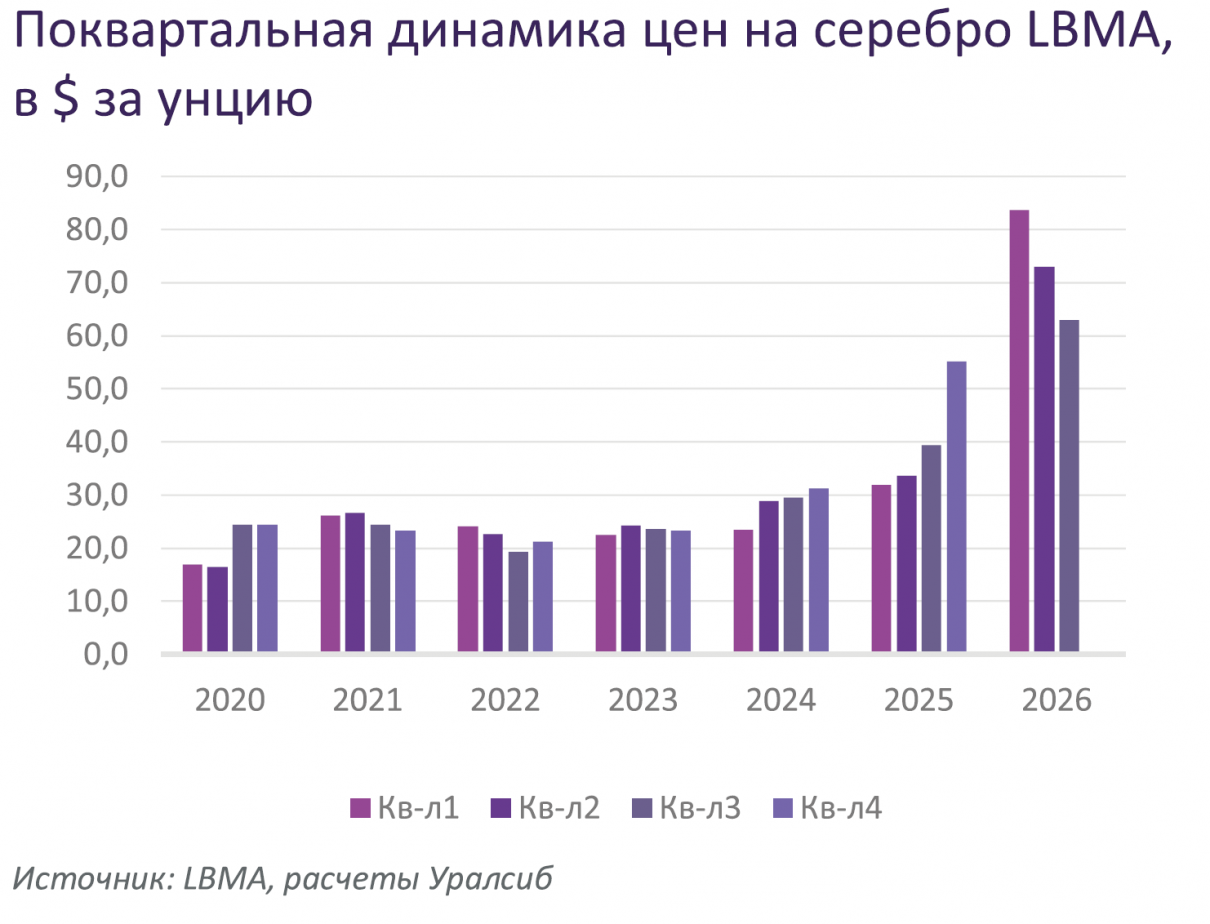
Волатильность на рынке серебра оставалась традиционно выше, чем на рынке золота, однако снижения цен к уровню долгосрочного растущего тренда, в настоящее время проходящего в районе $52,0 за унцию, в серебре не произошло. Это можно связать с устойчивостью промышленного потребления металла и обусловленностью цен долгосрочными контрактами.
Средняя стоимость спотового серебра за III квартал 2026 г. снизилась на 13,9% относительно средней стоимости во II квартале 2026 г., что все еще на 60% выше, чем в III квартале 2025 г. Темпы падения рынка серебра превзошли темпы снижения рынка золота, средняя стоимость которого в III квартале 2026 г. упала на 5,3% кв/кв, но все еще на 23,7% превышает среднюю цену в III квартале 2025 г.
Денежно-кредитная политика центральных банков
Денежно-кредитная политика центральных банков в прошедший период кардинально изменилась в сторону ужесточения. После начала цикла повышения процентных ставок в июне Европейский центральный банк (ЕЦБ) и Банк Японии продолжили повышать ставки в сентябре.
В ходе сентябрьского заседания к ним присоединилась ФРС США, единогласно повысив базовую процентную ставку на 0,25% до диапазона 3,75–4,0%, что стало первым случаем ужесточения денежно-кредитной политики с июля 2023 г.
В сводке экономических прогнозов ФРС говорилось, что к концу 2026 г. средняя процентная ставка составит 4,1% по сравнению с 3,8%, прогнозируемыми в июне, что указывает на возможное дальнейшее повышение ставки в конце этого года.
Сопровождающая заседание риторика была несколько более жесткой, чем многие предполагали. Федеральный комитет по операциям на открытом рынке (FOMC) принял единогласное решение о повышении процентной ставки. Более того, 16 из 18 членов совета управляющих, представивших прогноз процентной ставки в «точечном графике», ожидали как минимум еще одного повышения на 0,25% к концу 2026 г.
Глава ФРС Кевин Уорш не представил своего прогноза, хотя его комментарии после публикации были явно «ястребиными». В программном заявлении отмечалось, что этот шаг «способствует более своевременному возвращению» к целевой ставке в 2%. Уорш обосновал повышение, указав на постоянно превышающую целевой уровень инфляцию, а также на недавние признаки укрепления экономики.
Президент США Дональд Трамп отреагировал на этот шаг, вновь призвав к снижению процентных ставок, но воздержался от критики в адрес Уорша, что резко контрастировало с его отношением к предыдущему главе ФРС Джерому Пауэллу. При этом вероятность продолжения повышения процентной ставки на октябрьском заседании, которое состоится непосредственно перед промежуточными выборами в Конгресс США, выросла до 70%.
Банк Англии на проведенном сентябрьском заседании сохранил процентную ставку на уровне 3,75%, но также явно выбрал жесткую позицию, предупредив, что повышение более вероятно, если волатильность цен на энергоносители сохранится. Уровень инфляции, по прогнозам банка, продолжит расти по мере того, как высокие цены на энергоносители будут оказывать вторичное влияние на экономику. Рынок ожидает повышения процентной ставки Банком Англии в ноябре.
В целом рынок закладывает почти три повышения процентных ставок в США к середине 2027 г. Аналогичные ожидания наблюдаются в Европе и Великобритании. Два повышения ожидаются от Банка Японии.
Покупки центральных банков в резервы
Официальный спрос на золото со стороны центральных банков остается решающим фактором для динамики рынка золота в 2026 г.
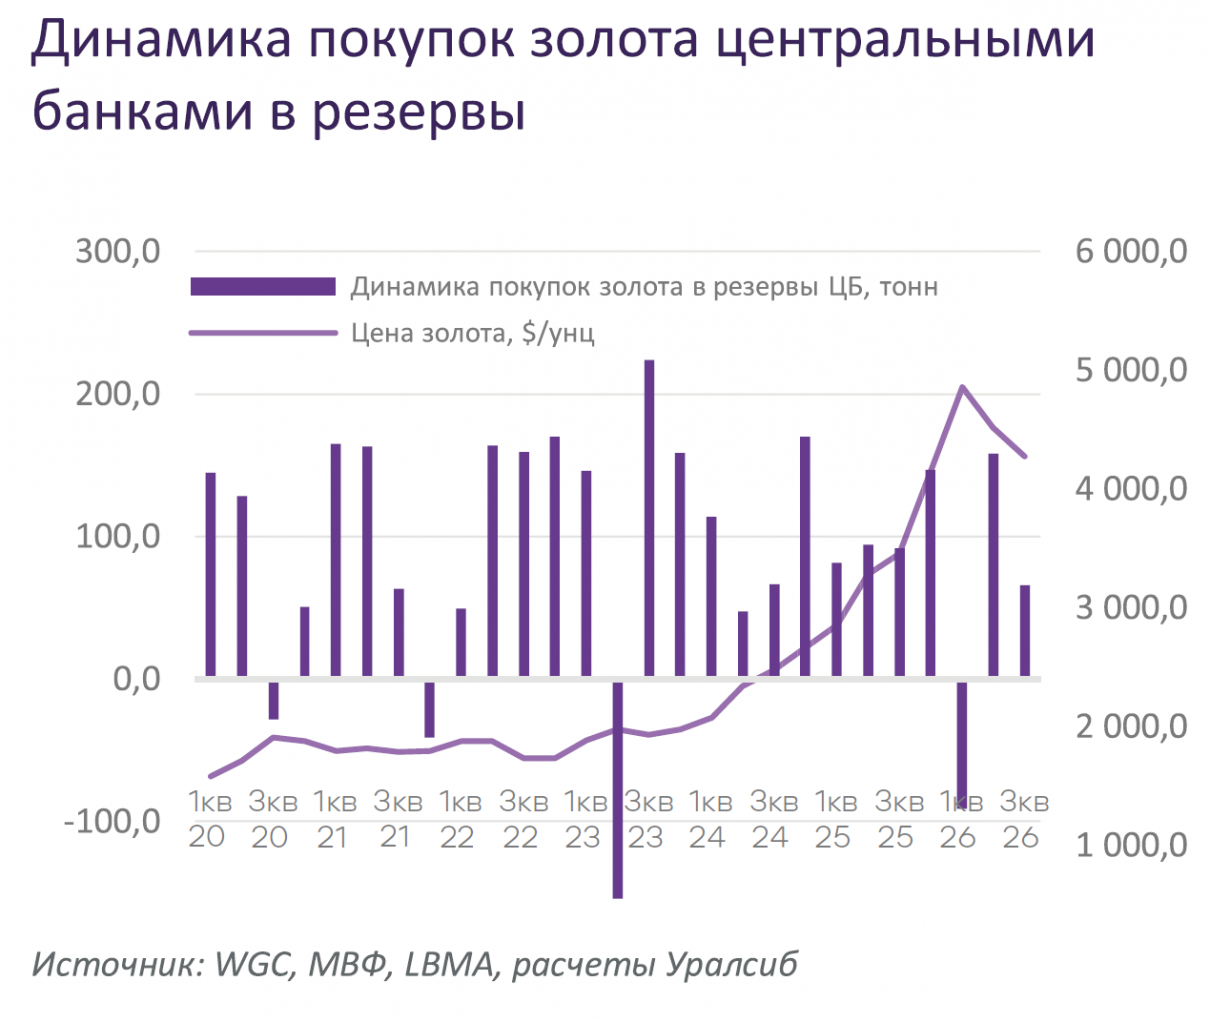
По данным Всемирного золотого совета, после продаж в первом квартале 2026 г. центральные банки резко увеличили покупки золота в золотовалютные резервы во II квартале, закупив 158 тонн металла. В III квартале покупки золота продолжились, объем закупок по состоянию на конец июля составил 66 тонн. С учетом продолжавшихся закупок Народного банка Китая и, возможно, прочих центральных банков, общий объем официального спроса на конец III квартала 2026 г. может быть значительно выше.
При этом некоторые центральные банки продолжали продавать золото под влиянием складывающихся обстоятельств. Ярким примером является Банк России, продавший с начала года около 56 тонн золота.
Также продажи золота продолжались со стороны официальных институтов государств, страдающих от энергетического кризиса, вынужденных поддерживать курсы национальных валют и бюджетные расходы. В этом отношении яркий пример представляет Банк Турции, понемногу продающий золото из резервов.
Вынужденные продажи золота в прошедший период наблюдались в странах Персидского залива на фоне затягивающегося ближневосточного конфликта.
Совокупный спрос на золото со стороны официального сектора в 2026 г. предварительно оценивается в 720 тонн, что ниже 850 тонн, закупленных в 2025 г. При этом пока наблюдаются более сильные покупки центральных банков, чем ожидалось ранее.
Розничный спрос: ювелирный, монеты и слитки
Отчет Всемирного золотого совета показал, что розничный спрос на золотые ювелирные изделия во II квартале 2026 г. продолжал снижаться и сократился в итоге на 6,5% кв/кв. Инвестиционный спрос в монетах и слитках резко снизился на 35,6% кв/кв, что отчасти обусловлено низким сезоном потребления.
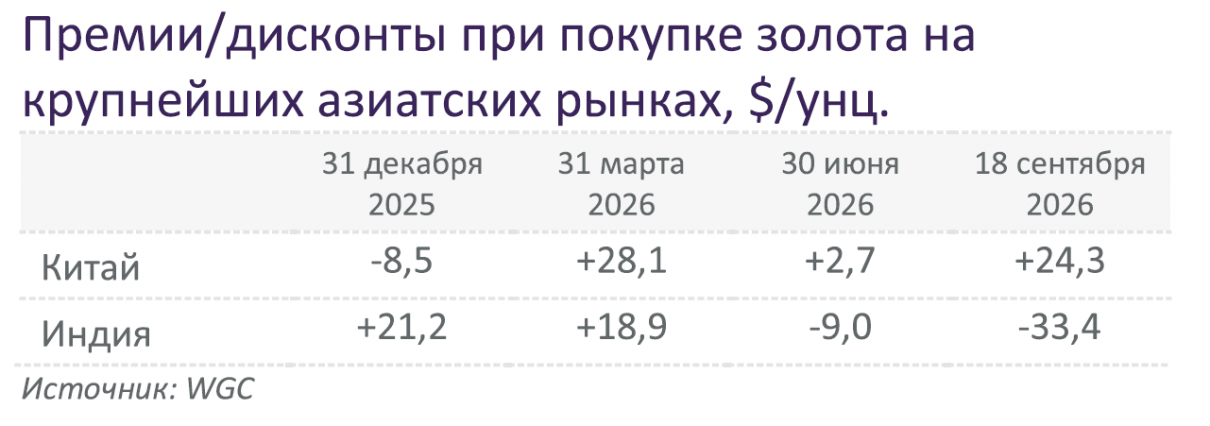
В Индии и Китае ювелирное потребление во II квартале 2026 г. сократилось на 15,4% г/г и 27,7% г/г соответственно, инвестиционный спрос продолжил расти в Индии на 9,0% г/г, но снизился в Китае на 6,9% г/г. Можно констатировать, что ужесточение условий для инвестирования в золото со стороны регулирующих органов в Индии и изменения в системе НДС в Китае оказали негативное влияние на спрос и способствовали снижению мировых цен на золото во II квартале 2026 г.
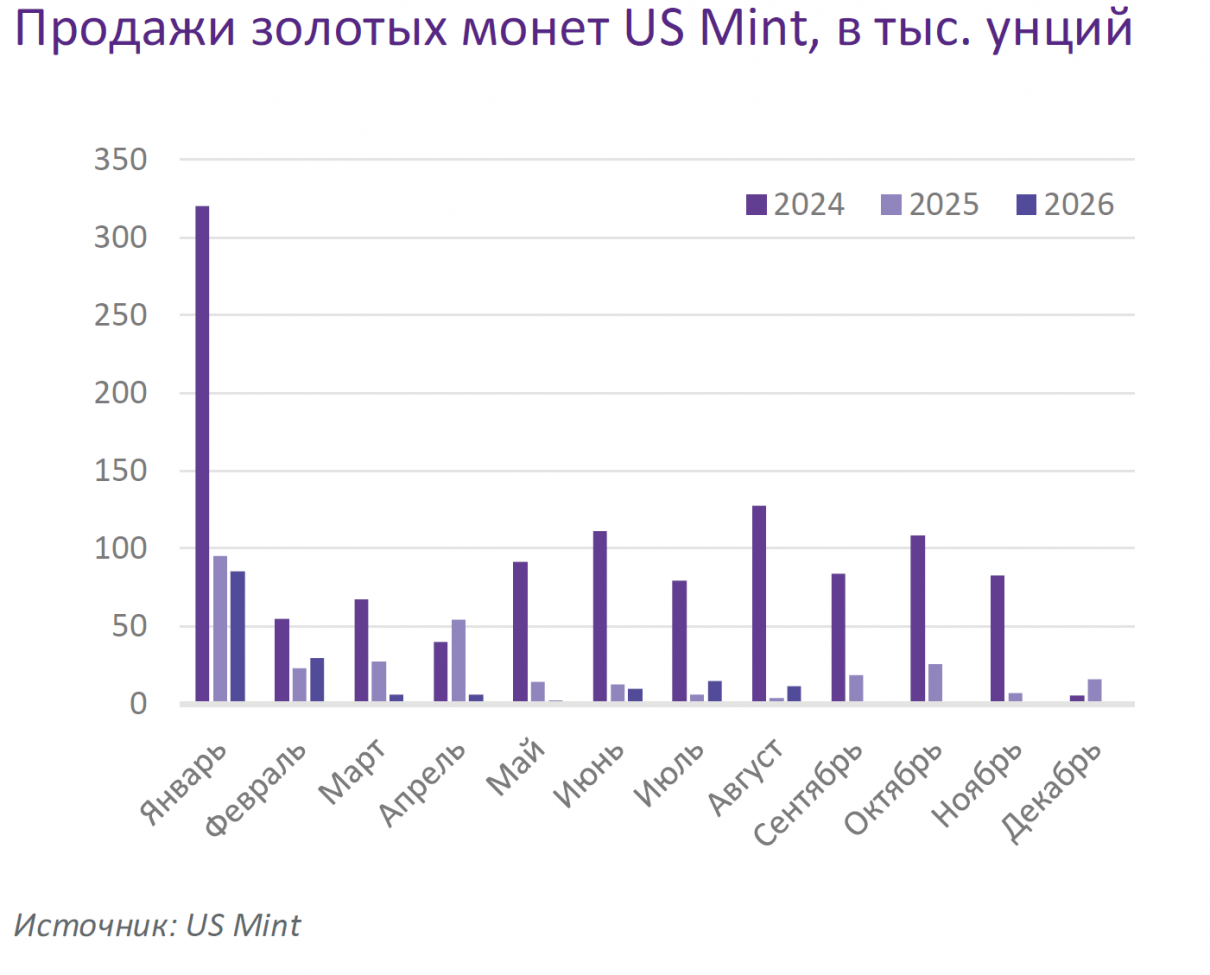
Продажи золотых монет и слитков в США, по данным монетного двора US Mint, с июня 2026 г. начали подрастать, указывая на восстановление инвестиционного спроса.
В Российской Федерации ювелирное потребление во II квартале 2026 г., по данным Всемирного золотого совета, составило 7,2 тонны (-10% г/г), инвестиционное потребление монет и слитков выросло до 9,3 тонны (+9,4% г/г). Введенный запрет на вывоз слитков весом более 100 грамм, вопреки ожиданиям, пока не отразился на инвестиционном спросе на монеты и слитки.
Спрос в биржевых ETF
В III квартале 2026 г. динамика притока средств в биржевые ETF, привязанные к драгоценным металлам, резко изменилась.
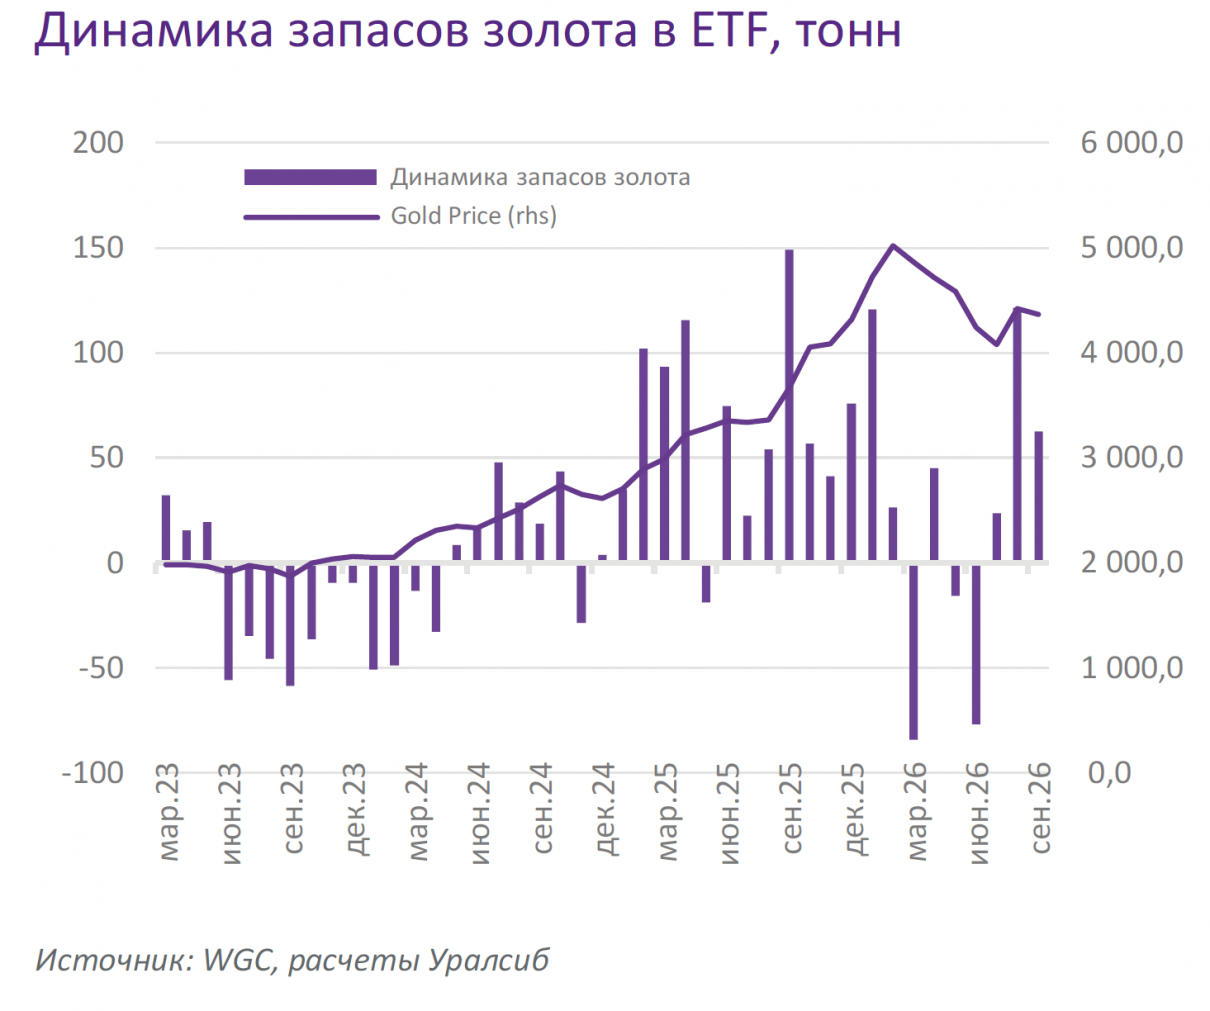
В мае и июне 2026 г. инвесторы активно выходили из биржевых фондов, сократив запасы золота, по данным Всемирного золотого совета, на 92,5 тонны. С начала июля 2026 г. притоки средств в золотые ETF возобновились. Особенно сильные покупки наблюдались в августе, когда запасы золота в биржевых фондах выросли на 121,2 тонны.
С начала квартала по состоянию на 18 сентября 2026 г. через биржевые ETF было закуплено 207,4 тонны золота. Это фактически соответствует закупкам золота в III квартале 2025 г., когда в запасы было добавлено 225,6 тонны металла.
Мировые запасы золота под управлением биржевых ETF, по данным Всемирного золотого совета, превысили максимальное значение февраля 2026 г. (4 170,71 тонны) и по состоянию на 18 сентября 2026 г. достигли 4 249,1 тонны (+12,0% г/г).
Геополитика и геоэкономика
Геополитическая премия в стоимости золота в III квартале 2026 г. оставалась высокой на фоне эскалации военных конфликтов и активизации торговых войн.
17 августа истек 60-дневный меморандум о взаимопонимании между США и Ираном, но более широкого соглашения о прекращении войны, которое являлось целью временного соглашения, достигнуто не было. Более того, было объявлено, что администрация Белого дома ужесточает экономическое давление на Тегеран в попытке урегулировать конфликт.
США пообещали Ирану «экономическую войну и изоляцию в беспрецедентных масштабах», а также расширили санкции на любой экономический субъект, который работает с Ираном и оказывает ему помощь.
Это уже привело к усугублению разногласий между США и Китаем, с которым США пытаются достичь расширенного торгового соглашения. Результат пока скромный — торговое перемирие, срок действия которого истекал 10 ноября, продлено на 2 месяца до 10 января 2027 г.
Создается впечатление, что переход США к санкциям, последствия которых могут проявиться не сразу, является признанием Белым домом того, что конфликт с Ираном затянется на неопределенный срок.
Кроме того, ближневосточный конфликт расширился за счет эскалации атак хуситов на инфраструктуру и населенные пункты Саудовской Аравии. Заключение Мекканского соглашения о военной обороне между Саудовской Аравией, Турцией и Пакистаном может привести к расширению военных действий в ближневосточном регионе.
Блокада Ормузского пролива и нарушение работы НПЗ на Ближнем Востоке и в России привели к очередному витку роста цен на нефть и создали кризис на мировом рынке дизельного топлива. Стоимость нефти сорта Brent превысила $100 за баррель, а стоимость дизтоплива на американском рынке достигла $6,5 за галлон.
Это увеличивает риски развития вторичной инфляции и уже привело к повышению процентной ставки ФРС в сентябре. Вероятность очередного повышения процентной ставки в ходе октябрьского заседания, которое состоится непосредственно перед промежуточными выборами в Конгресс США, также значительно выросла.
Ранее оценивалось, что возврат стоимости нефти сорта Brent к $80 за баррель в середине 2026 г. приведет к снижению темпов роста мировой экономики примерно на 0,6% и повысит инфляцию примерно на 1,0% по итогам текущего года.
В связи с этим вновь возникла угроза стагфляции, на этот раз сопровождаемая проблемами на долговом рынке. Подобное развитие событий оказывает поддержку рынкам драгоценных металлов и способствует динамике цен выше долгосрочного растущего тренда.
Баланс мирового рынка золота
Июльская оценка баланса мирового рынка золота аналитиками Metals Focus на 2026 г. в основном отразила скорректированные итоги прошлых лет. По итогам 2025 г. была пересмотрена статистика по предложению и потреблению золота: в сторону увеличения скорректированы общее предложение, добыча и ювелирное потребление, в сторону снижения — инвестиционный спрос.
Оценка показателей баланса мирового рынка золота на 2026 г. осталась практически без изменений, но немного изменилась динамика к прошлому году.
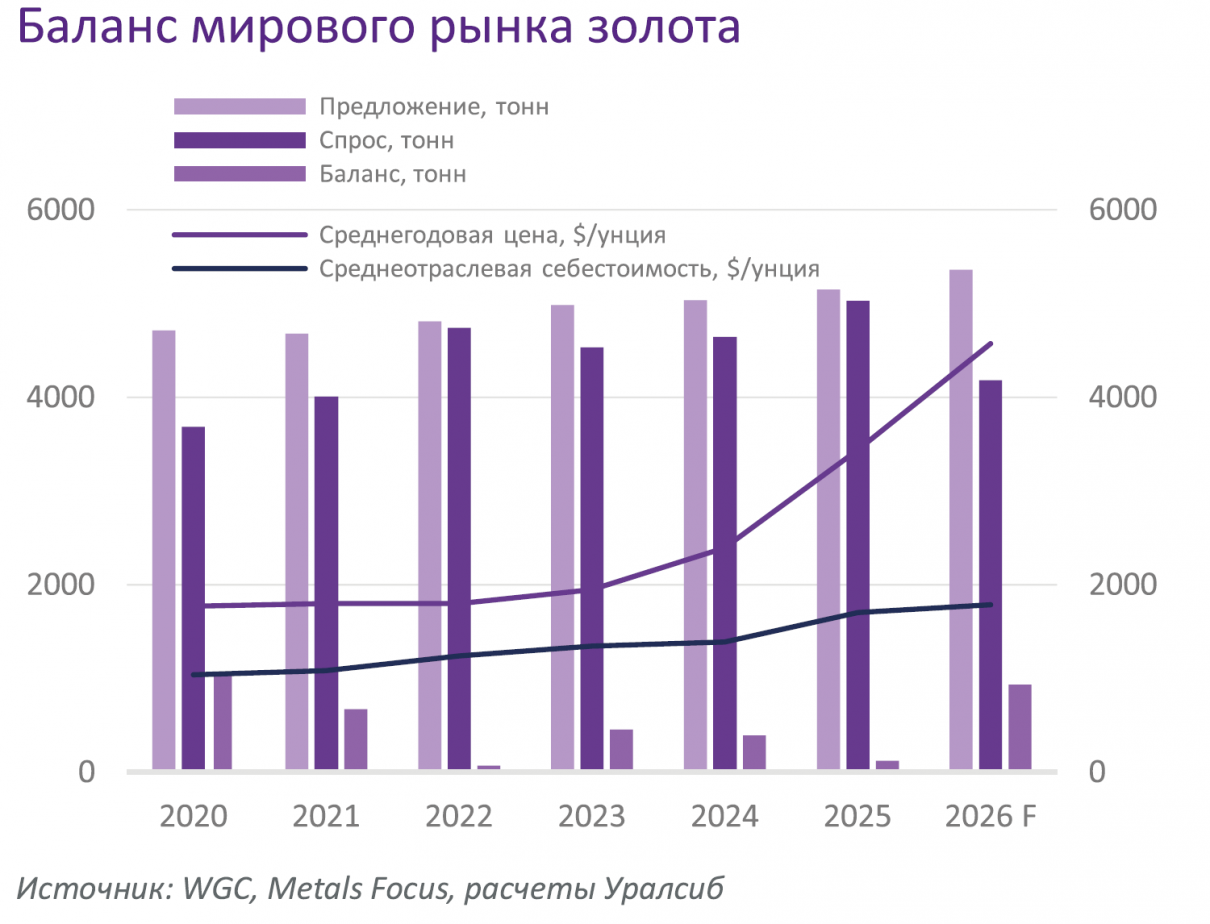
Предложение золота на мировом рынке в 2026 г. оценивается в 5 383 тонны (+4,1% г/г). Рекордный рост цен на золото, в соответствии с прогнозом, увеличит мировую добычу на 2,2% г/г до 3 907 тонн. Предложение металла на вторичном рынке вырастет на 5,1% г/г до 1 476 тонн, что является максимальным значением с 2012 г.
Мировое потребление золота в 2026 г. ожидается на уровне 4 177 тонн (-16,9% г/г). Падение ожидается в ювелирном секторе на 4,9% г/г, официальном спросе — на 15,1% г/г, инвестиционном спросе — на 26,9% г/г. По предварительной оценке вложения в биржевые ETF в 2026 г. сократятся в 3,2 раза, хотя в целом останутся положительными.
По итогам 2026 г. расчетный избыток на рынке золота составит 956 тонн, что будет оказывать значительное давление на стоимость металла.
Прогноз цен
Рынок золота опустился до уровня долгосрочного растущего тренда и продолжает движение вдоль него. Вполне вероятно, что минимум цен 2026 г. уже пройден, хотя все еще сохраняется риск дальнейшего давления на цены под влиянием роста доходностей на долговом рынке, укрепления курса доллара США и начавшегося ужесточения денежно-кредитной политики. Однако традиционно сильный спрос на драгоценные металлы в IV квартале ограничит потенциал возможного снижения цен.
Текущие расчеты по модели Банка УРАЛСИБ показывают продолжение долгосрочного растущего тренда на рынке золота и рост среднегодовой стоимости золота в 2026 г. примерно на 33% г/г. К концу текущего года стоимость золота может закрепиться выше уровня $4 600 за унцию.
Среднегодовая стоимость серебра в 2026 г. может вырасти на 79% г/г, однако основной рост можно считать произошедшим. К концу года рынок может закрепиться возле уровня $67,0–70,0 за унцию.
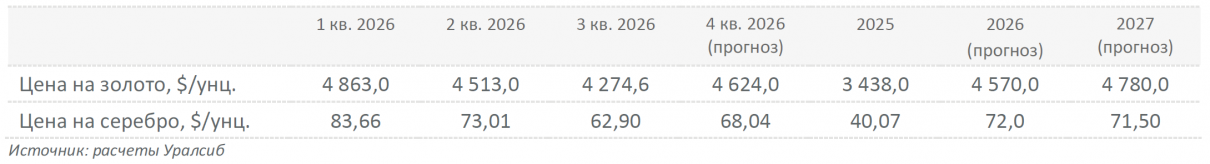
Необходимыми условиями для продолжения роста цен будут: